
Doença grave e dívidas: entenda se existe desconto, como funciona o seguro prestamista e quais alternativas podem ser avaliadas para negociar.
Doença grave dá direito a desconto em dívidas? Entenda o que pode acontecer
Publicado em: 14/09/2026
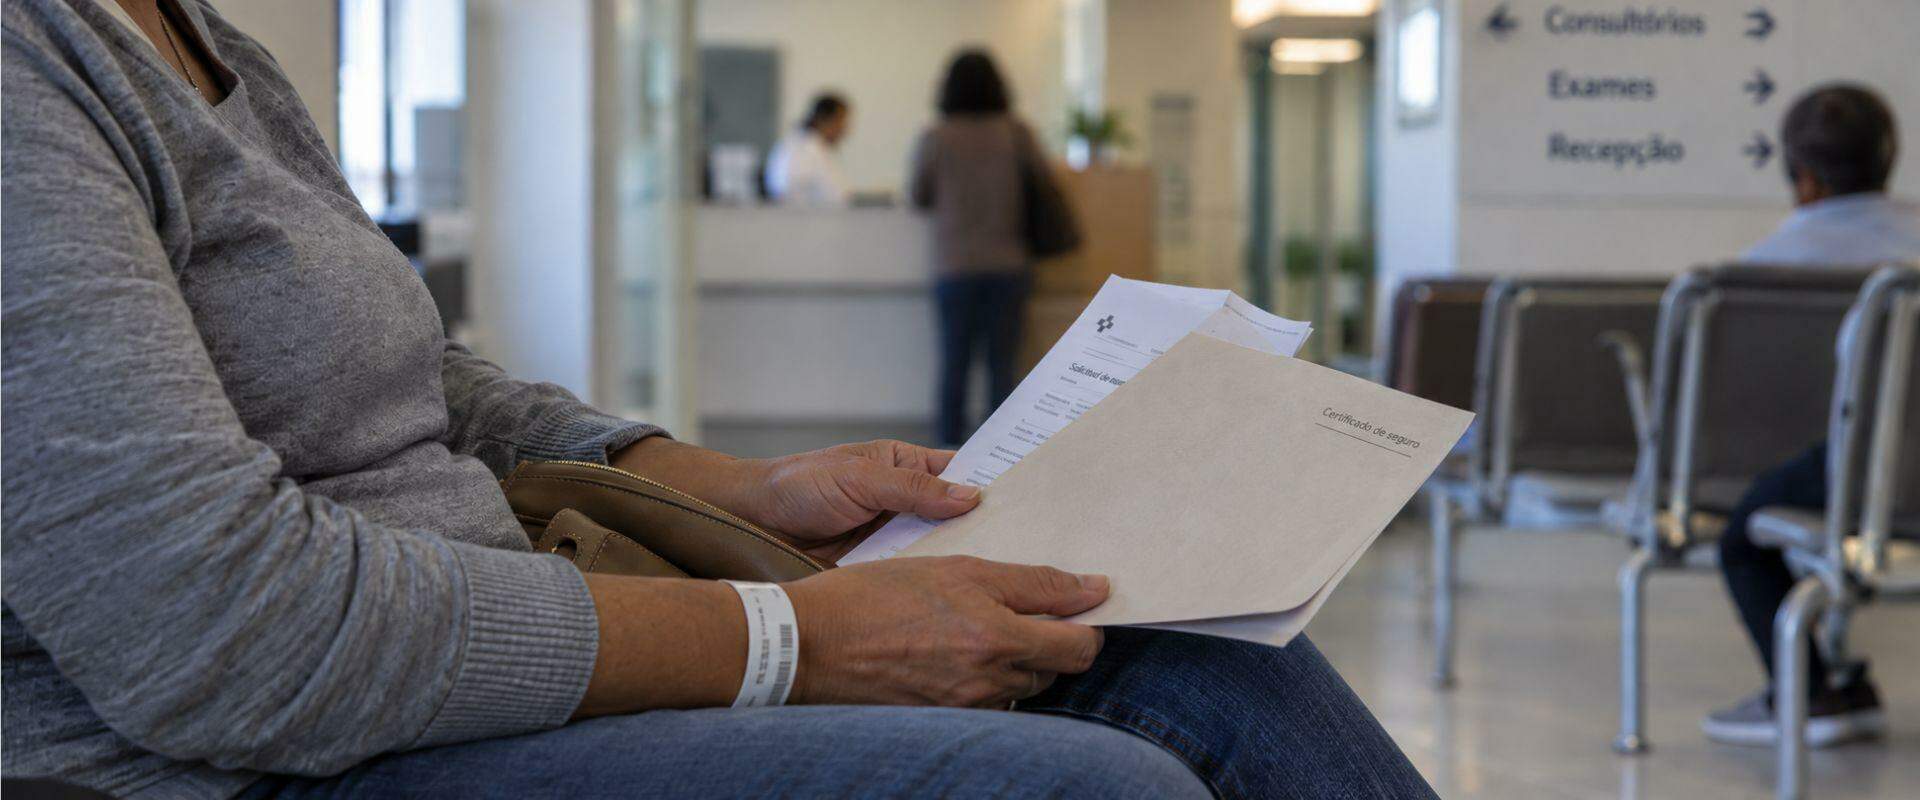
Receber o diagnóstico de uma doença grave pode mudar várias áreas da vida ao mesmo tempo.
Além da preocupação com a saúde, podem surgir gastos com medicamentos, exames, deslocamentos e tratamento. Em algumas situações, a pessoa também precisa se afastar do trabalho ou reduzir sua atividade, diminuindo a renda justamente quando as despesas aumentam.
Enquanto isso, aluguel, cartão, empréstimos, financiamentos e outras contas continuam chegando.
É nesse cenário que surge uma dúvida comum sobre doença grave e dívidas: quem passa por um problema sério de saúde tem direito a desconto, suspensão das parcelas ou até quitação do que deve?
A resposta principal é: não existe uma regra geral que reduza ou cancele automaticamente uma dívida apenas porque a pessoa recebeu o diagnóstico de uma doença grave.
Mas isso não significa que não existam alternativas para verificar.
Dependendo da dívida e do contrato, pode haver possibilidade de renegociação, cobertura de seguro prestamista ou, em situações específicas, mecanismos relacionados ao superendividamento.
O ponto de partida é descobrir qual desses caminhos realmente se aplica ao caso.
Doença grave não cancela automaticamente uma dívida
Ter uma doença grave, por si só, não faz com que empréstimos, cartões ou financiamentos deixem de existir.
Por isso, afirmações como “quem tem uma doença grave não precisa pagar dívida” ou “o banco é obrigado a quitar o empréstimo” não podem ser tratadas como regras gerais.
O que pode existir é alguma condição específica prevista no contrato, uma cobertura de seguro, uma possibilidade de renegociação ou um mecanismo jurídico aplicável à situação.
São caminhos diferentes.
Uma pessoa pode, por exemplo, receber uma proposta de renegociação de uma dívida sem que isso represente um direito legal a desconto.
Em outra situação, pode existir um seguro ligado ao empréstimo e uma cobertura prevista no contrato.
Por isso, antes de procurar um suposto “desconto por doença”, é necessário entender primeiro qual dívida está sendo analisada e quais condições estão ligadas a ela.
Anúncio
Desconto pode existir, mas não é automático
Uma doença grave pode provocar queda de renda, aumento de despesas e dificuldade para manter os pagamentos nas mesmas condições de antes.
Isso pode tornar uma renegociação necessária.
Mas a doença, sozinha, não obriga o credor a oferecer um determinado percentual de desconto ou uma condição específica.
As possibilidades podem variar conforme o tipo de dívida, a instituição responsável, a situação do débito e as opções disponíveis naquele momento.
É importante separar duas coisas.
Renegociação é uma possibilidade de chegar a novas condições para o pagamento da dívida.
Já um direito legal ou contratual precisa estar previsto em uma norma aplicável ou nas condições de um contrato, como pode ocorrer em determinados seguros.
Receber uma oferta com valor diferente, portanto, não significa que exista uma lei obrigando todos os credores a conceder a mesma condição para pessoas com determinada doença.
Antes de renegociar, confira se a dívida possui seguro
Algumas dívidas podem estar ligadas a um seguro prestamista.
Esse seguro é associado a determinadas obrigações financeiras e pode ajudar no pagamento da dívida quando acontece algum evento previsto na cobertura.
De acordo com a Superintendência de Seguros Privados (SUSEP), o seguro prestamista pode ser estruturado para quitar, amortizar ou pagar determinado número de parcelas de uma obrigação. Entre as coberturas possíveis podem estar a morte, invalidez, desemprego, perda de renda, incapacidade temporária e doenças graves, dependendo do seguro contratado.
A palavra mais importante aqui é “dependendo”.
Nem todo seguro prestamista possui cobertura para doenças graves.
Mesmo quando existe esse tipo de cobertura, podem existir critérios, limites e outras condições estabelecidas no contrato.
Por isso, vale procurar documentos como:
contrato da operação;
certificado do seguro;
apólice;
condições gerais e específicas da cobertura.
Caso essas informações não estejam claras, o consumidor pode procurar a instituição responsável pela dívida ou a seguradora.
No blog da QueroQuitar, o conteúdo sobre seguro prestamista pode complementar essa leitura e explicar com mais detalhes como esse tipo de proteção funciona.
Quitação, redução do saldo e pagamento de parcelas são coisas diferentes
Mesmo quando existe cobertura de seguro, isso não significa automaticamente que toda a dívida será zerada.
A SUSEP explica que o seguro prestamista pode ser utilizado para quitação, amortização ou pagamento de determinado número de parcelas, conforme o que estiver previsto na contratação.
Na prática, existem diferenças.
Quitação
É o encerramento do saldo coberto, conforme as condições previstas.
Amortização
Significa reduzir uma parte do saldo da dívida. O restante pode continuar existindo.
Pagamento de parcelas
Em determinados contratos, a cobertura pode alcançar apenas algumas prestações.
Por isso, descobrir que existe seguro é apenas o primeiro passo.
Depois, é preciso verificar qual evento está coberto e o que a cobertura efetivamente paga.
Quando a doença compromete a renda e as despesas básicas
Em algumas situações, o impacto financeiro de uma doença vai além de uma única dívida.
A renda pode cair ao mesmo tempo em que aumentam gastos com medicamentos, transporte, alimentação ou tratamento.
Quando uma pessoa natural, de boa-fé, chega a uma situação em que não consegue pagar suas dívidas de consumo sem comprometer despesas essenciais, pode ser necessário avaliar se existe uma situação de superendividamento.
A Lei nº 14.181/2021 alterou o Código de Defesa do Consumidor para tratar da prevenção e do tratamento do superendividamento.
Isso não significa que receber o diagnóstico de uma doença grave coloque automaticamente uma pessoa nessa situação.
O que precisa ser analisado é o conjunto da vida financeira.
Em linguagem simples, a discussão envolve preservar recursos para que a pessoa continue conseguindo pagar aquilo que é básico para viver.
Se esse for o problema, o conteúdo da QueroQuitar sobre Lei do Superendividamento pode ajudar a entender melhor o tema antes de buscar orientação específica.
Isenção por doença grave não significa cancelamento de dívidas
Existe outra dúvida que pode causar confusão.
A legislação brasileira prevê isenção de Imposto de Renda em determinadas situações envolvendo pessoas com doenças previstas em lei.
Segundo a Receita Federal, a isenção por moléstia grave alcança, quando preenchidos os requisitos, rendimentos como aposentadoria, pensão ou reserva/reforma. Ela não representa uma regra geral de isenção sobre qualquer tipo de renda.
Essa é uma questão tributária.
Não significa que cartões, empréstimos, financiamentos ou outras dívidas sejam automaticamente cancelados.
Em resumo:
isenção de imposto e quitação de dívida são assuntos diferentes.
O que verificar se a doença dificultou o pagamento das dívidas
Quando saúde, queda de renda e dívidas começam a se misturar, organizar as informações ajuda a entender por onde começar.
1. Liste as dívidas e identifique as prioridades
Anote quem está cobrando, o tipo de dívida, quais pagamentos estão atrasados e quais parcelas ainda virão.
Não é necessário resolver tudo no mesmo dia.
O objetivo inicial é enxergar o cenário completo.
2. Separe os contratos e verifique se existe seguro
Dê atenção especial a empréstimos e financiamentos.
Procure nos documentos expressões como “seguro prestamista”, “certificado de seguro”, “apólice” ou “cobertura”.
Se encontrar um seguro, verifique quais situações estão previstas.
Se não souber interpretar os documentos, procure a instituição ou a seguradora responsável.
3. Refaça o orçamento com a renda e as despesas atuais
O orçamento de antes do diagnóstico pode não representar mais a realidade.
Considere quanto entra hoje e quanto está sendo gasto com moradia, alimentação, contas básicas, medicamentos, transporte e outras necessidades.
Isso ajuda a entender quanto realmente existe disponível para pagar dívidas sem comprometer despesas essenciais.
4. Consulte possibilidades de negociação
Se alguma dívida ficou difícil de pagar após a mudança na renda ou nas despesas, vale descobrir se existem possibilidades de negociação antes de assumir outro empréstimo ou simplesmente deixar o débito crescer.
Na QueroQuitar, você pode consultar seu CPF e verificar se existem ofertas disponíveis para determinadas dívidas.
Quando houver uma opção, é possível visualizar as condições e avaliar se aquela negociação faz sentido para o orçamento atual.
Isso não significa que ter uma doença grave garanta desconto, parcelamento ou oferta.
A consulta serve para descobrir quais possibilidades estão realmente disponíveis para aquele débito.
5. Busque orientação quando houver uma questão específica
Nem todas as situações podem ser resolvidas apenas com uma negociação.
Quando houver dúvida sobre cobertura de seguro, superendividamento ou algum direito previsto em contrato, pode ser necessário buscar orientação adequada.
Dependendo do caso, isso pode envolver a própria instituição, a seguradora, o Procon, a Defensoria Pública ou um profissional habilitado.
Como consultar possibilidades de negociação
Uma renegociação deve considerar a realidade financeira atual, não apenas aquela que existia quando a dívida foi contratada.
Se a renda caiu ou as despesas essenciais aumentaram, uma parcela que antes cabia no orçamento pode ter deixado de caber.
Antes de aceitar uma nova condição, observe quanto será necessário pagar e se esse valor poderá ser mantido junto com as demais despesas.
Também evite assumir um novo empréstimo apenas para pagar uma dívida antiga sem comparar as alternativas.
Em alguns casos, conhecer primeiro uma eventual proposta para a própria dívida ajuda a tomar uma decisão com mais informação.
Perguntas rápidas sobre doença grave e dívidas
O diagnóstico de uma doença grave garante desconto na dívida?
Não. O diagnóstico, sozinho, não cria um direito automático a desconto. Pode haver possibilidade de renegociação, cobertura contratual ou outra alternativa, mas cada situação precisa ser analisada conforme a dívida e os contratos envolvidos.
Doença grave pode quitar um empréstimo?
Pode existir essa possibilidade quando há um seguro ligado à dívida e a doença ou outro evento está entre as coberturas contratadas. O resultado pode envolver quitação, redução do saldo ou pagamento de parcelas, conforme o contrato.
Como saber se meu empréstimo tem seguro prestamista?
Consulte o contrato, certificado de seguro, apólice e demais documentos da operação. Se ainda houver dúvida, procure a instituição que concedeu o crédito ou a seguradora responsável.
Doença grave pode ajudar na renegociação de dívidas?
A doença pode provocar redução da renda ou aumento das despesas, tornando a renegociação mais necessária. Mas isso não significa que o credor seja obrigado a oferecer desconto ou uma condição específica.
A Lei do Superendividamento vale para quem está doente?
Não depende apenas do diagnóstico. É necessário avaliar a situação financeira e os requisitos aplicáveis ao superendividamento. A doença pode contribuir para a dificuldade financeira, mas não cria enquadramento automático.
Conclusão

O diagnóstico de uma doença grave não gera automaticamente desconto, suspensão de pagamentos ou quitação de dívidas.
Mas uma mudança importante na saúde também pode mudar a renda, as despesas e a capacidade de manter os compromissos financeiros nas mesmas condições de antes.
Por isso, quem passou por essa situação pode começar verificando contratos, a existência de seguro prestamista, o orçamento atual e as possibilidades de negociação disponíveis.
Quando houver uma questão específica envolvendo cobertura de seguro ou direitos relacionados ao superendividamento, buscar orientação adequada também pode ser necessário.
O principal é não misturar caminhos diferentes nem partir de promessas genéricas.
Antes de procurar um “desconto por doença”, procure entender qual alternativa realmente se aplica à sua dívida.
Quer entender melhor como funcionam renegociação, seguros ligados a dívidas e alternativas para reorganizar o orçamento? Continue no blog da QueroQuitar. Você encontra outros conteúdos sobre dívidas, direitos do consumidor, crédito e organização financeira para ajudar nas suas próximas decisões.
Anúncio


 Whatsapp
