
Entenda como identificar juros abusivos, comparar taxas e avaliar caminhos para reduzir ou negociar uma dívida sem comprometer o orçamento.
Juros abusivos: como saber se sua dívida está cobrando juros demais e o que fazer para pagar menos
Publicado em: 14/08/2026
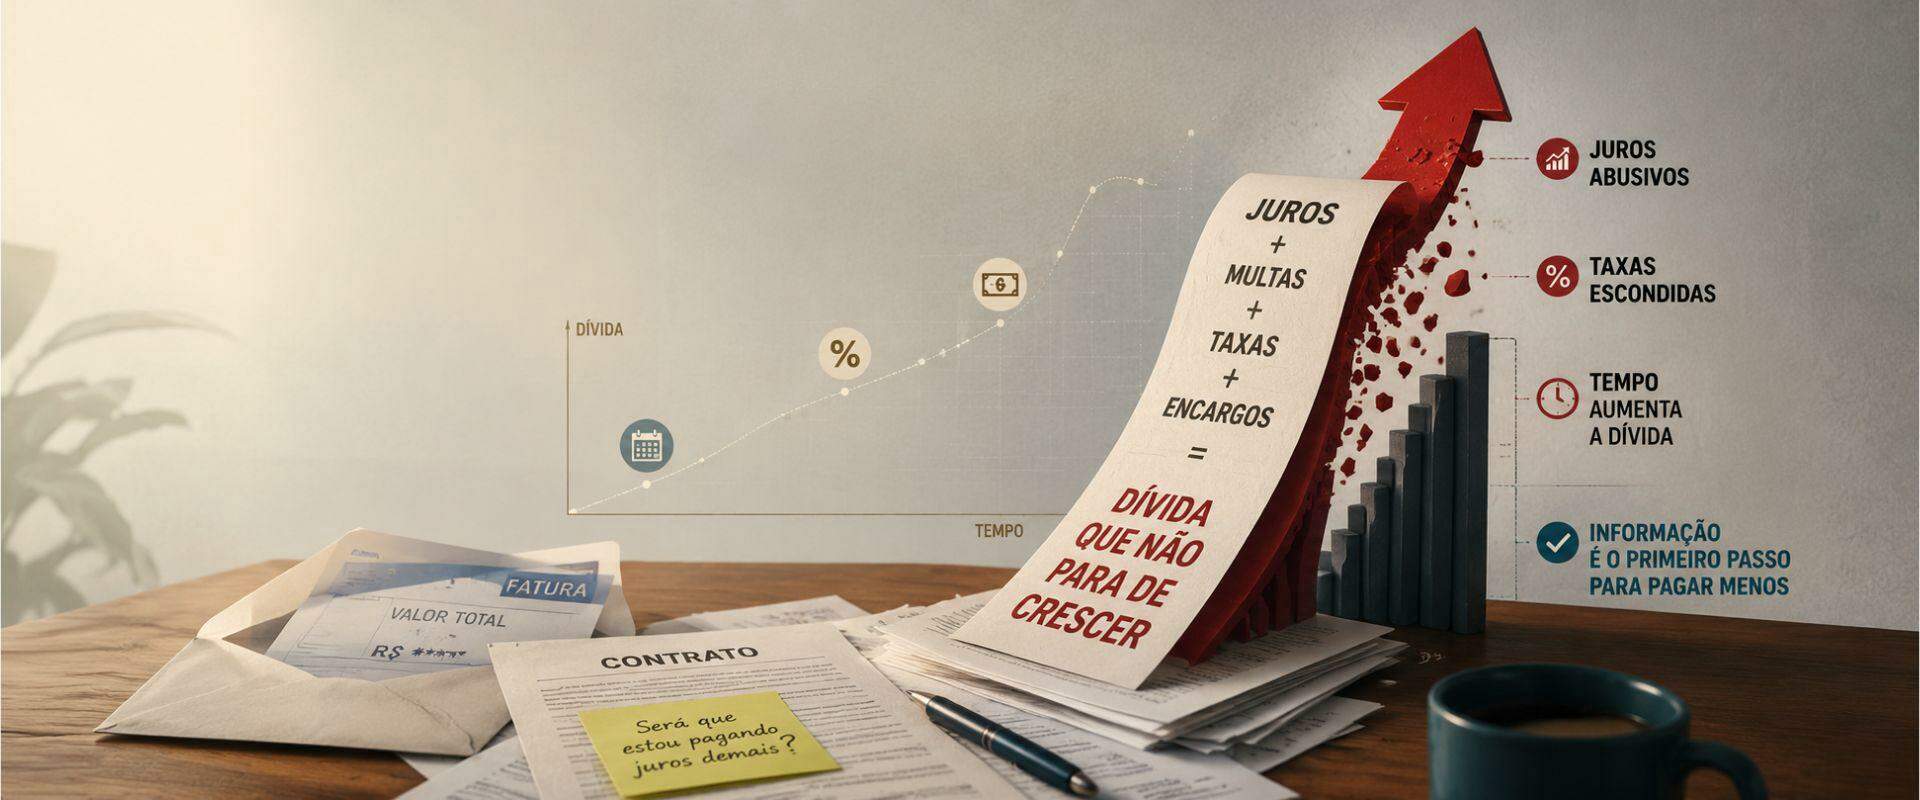
Perceber que uma dívida aumentou muito em pouco tempo pode trazer uma dúvida imediata: será que estão sendo cobrados juros abusivos? A resposta exige cuidado, porque uma taxa alta não é automaticamente ilegal ou abusiva.
Juros altos não são, por si só, juros abusivos. No Brasil, não existe um limite geral de juros válido para todas as operações de crédito. Para avaliar uma cobrança, é necessário considerar o contrato, a modalidade, o Custo Efetivo Total e as condições praticadas no mercado.
Por isso, antes de tomar uma decisão, o melhor caminho é entender quanto foi contratado, o que está sendo efetivamente cobrado e quais alternativas existem para reduzir o peso da dívida no orçamento.
O que são juros abusivos?
De forma simples, juros abusivos são aqueles que, diante das características do contrato e do caso concreto, podem gerar um desequilíbrio excessivo na relação entre consumidor e instituição financeira.
Mas não existe uma regra do tipo: “acima de X% ao mês, os juros são sempre abusivos”.
O Banco Central informa que, em grande parte das operações de crédito, não existe uma taxa máxima geral definida pelo Conselho Monetário Nacional ou pelo próprio Banco Central. Há exceções para modalidades submetidas a regras específicas.
O Superior Tribunal de Justiça (STJ) também possui entendimento consolidado de que uma taxa superior a 12% ao ano não é suficiente, sozinha, para caracterizar abusividade. A análise depende das circunstâncias da contratação.
Então juros muito altos podem ser questionados?
Sim. Em determinadas situações, uma taxa pode ser discutida e até revista judicialmente, mas é necessário analisar o contrato e demonstrar o possível desequilíbrio. O STJ reforça que não basta aplicar automaticamente um percentual predeterminado para concluir que houve abuso.
Anúncio
Como saber se os juros são abusivos?
Quem suspeita de uma taxa de juros abusiva pode começar fazendo uma comparação objetiva das informações do contrato.
Alguns pontos merecem atenção:
taxa de juros mensal e anual informada;
Custo Efetivo Total (CET);
quantidade e valor das parcelas;
valor originalmente contratado;
valor total que será pago;
tarifas, seguros e outros custos incluídos;
encargos cobrados em caso de atraso;
diferença entre o que aparece no contrato e o que está sendo cobrado.
O Banco Central mantém informações sobre as taxas praticadas pelas instituições financeiras em diferentes modalidades de crédito. Essas informações podem servir como referência para comparar uma operação com outras semelhantes.
Existe, porém, um cuidado importante: a taxa média do Banco Central é uma referência, não um teto automático para todos os contratos.
As taxas podem variar de acordo com modalidade, perfil do cliente, garantias, valor financiado e outras características. Por isso, estar acima da média não comprova sozinho a existência de juros abusivos.
Como calcular juros abusivos?
Não existe uma fórmula matemática capaz de responder sozinha se os juros são abusivos.
O cálculo ajuda a entender quanto a dívida está custando, mas a caracterização jurídica da abusividade depende da análise do contrato e do caso concreto.
Para fazer uma primeira avaliação:
Descubra o valor original da operação. Confira quanto efetivamente foi financiado ou utilizado.
Localize as taxas de juros mensal e anual. Elas normalmente aparecem no contrato ou demonstrativo da operação.
Confira o CET. O Custo Efetivo Total reúne juros e outros encargos e despesas associados à operação e permite ter uma visão mais completa do custo do crédito. A regulamentação do Conselho Monetário Nacional determina o cálculo e a informação do CET nas operações abrangidas.
Verifique o total a pagar. Uma parcela aparentemente pequena pode esconder um custo total elevado quando o prazo é muito longo.
Compare com operações equivalentes. Não compare, por exemplo, um financiamento de veículo com cartão de crédito rotativo. Procure no Banco Central a mesma modalidade e um período próximo ao da contratação.
Caso existam diferenças difíceis de explicar, cobranças que não constem claramente do contrato ou uma discrepância relevante em relação às condições comparáveis de mercado, pode ser indicado procurar o próprio credor, um órgão de defesa do consumidor ou orientação jurídica especializada.
Juros abusivos no cartão de crédito: existe limite?
O cartão de crédito merece atenção porque possui uma regra específica.
Desde 3 de janeiro de 2024, os juros e custos financeiros incidentes sobre a parte da fatura que entrou no crédito rotativo ou foi parcelada com juros estão limitados a 100% do valor original dessa dívida. A regra decorre da Lei nº 14.690/2023.
Imagine que R\( 1.000 de uma fatura tenham entrado em uma operação abrangida por essa regra. Os juros e encargos financeiros relacionados a esse valor não podem ultrapassar outros R\) 1.000.
Isso não significa que a taxa de juros do cartão esteja limitada a 100% ao ano. O limite se refere ao valor acumulado dos juros e encargos financeiros em relação ao principal da dívida.
Também não se deve aplicar essa regra automaticamente a todo empréstimo ou financiamento. Cada modalidade pode seguir condições e normas diferentes.
Por que uma dívida pode aumentar tanto?
Uma dívida com juros altos pode crescer por uma combinação de fatores.
Além dos juros remuneratórios da operação, podem existir encargos relacionados ao atraso e outros custos previstos no contrato. Quando o pagamento não acontece por vários períodos, esse efeito pode aumentar bastante o saldo.
No cartão de crédito, por exemplo, pagar apenas parte da fatura pode levar o saldo restante para formas de financiamento que possuem custos elevados.
Em empréstimos e financiamentos, o prazo também faz diferença. Mesmo quando uma parcela parece possível de pagar, muitas prestações podem aumentar significativamente o total desembolsado.
Por isso, ao avaliar uma dívida, não observe apenas a parcela. Considere:
quanto você deve hoje;
quanto pagará no total;
quantas parcelas ainda existem;
quais juros e encargos estão sendo cobrados;
se existe entrada;
e se o pagamento realmente cabe no orçamento sem prejudicar despesas essenciais.
Minha dívida aumentou muito: o que fazer?
Se a sensação é de que a dívida aumentou muito, agir com informações organizadas costuma ser mais útil do que simplesmente assumir outra dívida para pagar a primeira.
1. Reúna contrato, faturas e extratos
Descubra qual era o valor inicial, quais pagamentos já foram realizados e qual é o saldo cobrado atualmente.
Sem essas informações, fica difícil entender de onde veio o aumento.
2. Confira os juros e o CET
Procure a taxa mensal, a taxa anual e o Custo Efetivo Total.
Se não encontrar ou não entender uma cobrança, solicite esclarecimentos à instituição responsável.
3. Compare com a mesma modalidade
Utilize as informações de taxas de juros divulgadas pelo Banco Central como referência para operações semelhantes.
Lembre-se: diferença em relação à média merece análise, mas não significa automaticamente que houve uma cobrança de juros abusivos.
4. Verifique se existem cobranças que você não reconhece
Confira tarifas, seguros, serviços adicionais e outros valores.
Caso identifique uma cobrança que não reconhece ou considere indevida, peça ao credor a explicação e o detalhamento da dívida.
5. Avalie uma renegociação
Mesmo quando não existe comprovação de abusividade, uma renegociação de dívidas pode ser uma alternativa para tentar obter uma condição mais adequada à situação financeira atual.
Ao comparar propostas, observe o valor de entrada, quantidade de parcelas, valor total, vencimentos e impacto no orçamento.
Uma parcela menor não é necessariamente a melhor escolha se o prazo fizer o custo total crescer demais.
6. Procure ajuda quando necessário
Se houver suspeita concreta de cobrança irregular, dificuldade para obter informações ou dúvida sobre cláusulas do contrato, órgãos como o Procon podem orientar o consumidor.
Situações que envolvam revisão de contrato ou discussão judicial precisam ser avaliadas individualmente por profissional habilitado.
Como reduzir juros de uma dívida?
Nem sempre será possível alterar os juros previstos no contrato. Mas existem atitudes que podem ajudar a reduzir o custo financeiro ou evitar que a situação piore.
Uma delas é verificar se o próprio credor oferece condições de negociação.
Outra possibilidade é comparar diferentes propostas pelo valor total a pagar, e não apenas pelo tamanho da parcela.
Também é importante ter cuidado ao contratar um novo empréstimo para quitar uma dívida antiga. A troca só faz sentido financeiramente quando o novo crédito realmente apresenta condições melhores, considerando o CET, e quando as novas parcelas são sustentáveis para o orçamento.
Como pagar menos juros sem criar outra dívida difícil de pagar?
Comece avaliando o que já existe antes de contratar novo crédito. Uma negociação direta da dívida atual pode oferecer alternativas e evita assumir automaticamente uma segunda obrigação.
Negociar dívida com juros altos ou questionar os juros?
São caminhos diferentes.
A negociação busca chegar a uma nova condição de pagamento entre consumidor e credor. Já uma discussão sobre juros abusivos em empréstimo, financiamento ou cartão envolve avaliar se determinada cobrança ou cláusula pode ser considerada irregular ou excessiva.
É possível procurar uma negociação mesmo sem existir uma decisão dizendo que os juros são abusivos.
Para muitas pessoas que querem regularizar uma dívida, verificar as propostas disponíveis pode ser um primeiro passo mais simples. Mas uma negociação só deve ser assumida quando os valores realmente puderem ser cumpridos.
Se a pessoa pretende discutir judicialmente uma cobrança específica, é prudente buscar orientação jurídica antes de tomar decisões sobre o contrato.
E quando as dívidas já não cabem no orçamento?
Existem situações em que o problema deixa de ser apenas o custo de uma dívida isolada.
A Lei nº 14.181/2021 incorporou ao Código de Defesa do Consumidor regras para prevenção e tratamento do superendividamento. A legislação considera superendividamento, em linhas gerais, a impossibilidade manifesta de uma pessoa natural de boa-fé pagar o conjunto de suas dívidas de consumo sem comprometer seu mínimo existencial.
Nesses casos, a solução não deve ser simplesmente comprometer o dinheiro destinado a alimentação, moradia, saúde ou outras necessidades básicas para tentar pagar todas as cobranças.
Órgãos de defesa do consumidor possuem mecanismos de orientação e, em determinadas situações, procedimentos voltados ao tratamento do superendividamento.
Como negociar uma dívida pela QueroQuitar?
A QueroQuitar é uma plataforma digital que conecta consumidores a empresas credoras para consultar e negociar dívidas disponíveis. A consulta pelo CPF é gratuita e pode ser realizada online.
Quando existem propostas disponíveis, as condições são definidas pelo próprio credor. Descontos, entrada, parcelamento e formas de pagamento podem variar conforme a dívida e a condição apresentada no momento da consulta.
Por isso, consultar não significa que você precisa aceitar uma proposta.
Avalie:
valor final da negociação;
entrada, quando houver;
quantidade de parcelas;
valor de cada parcela;
datas de vencimento;
impacto no orçamento.
A plataforma permite realizar online a consulta, avaliar a condição e formalizar o acordo quando uma proposta estiver disponível. O pagamento é direcionado ao credor responsável pela dívida.
O mais importante é escolher uma condição que possa ser cumprida. Como resume uma das orientações de educação financeira adotadas pela QueroQuitar: consultar uma proposta é diferente de aceitá-la, e uma parcela pequena não ajuda se ela não cabe no mês.
Perguntas frequentes
Juros acima de 12% ao ano são abusivos?
Não necessariamente. A Súmula 382 do STJ estabelece que a simples existência de juros remuneratórios superiores a 12% ao ano não caracteriza abusividade por si só. É necessário analisar as condições concretas do contrato.
Como saber se estou pagando juros abusivos?
Confira as taxas do contrato, o CET, o valor financiado e o total a pagar. Depois, compare a operação com taxas de mercado da mesma modalidade e período, lembrando que estar acima da média não comprova automaticamente abusividade.
A taxa média do Banco Central é o limite que o banco pode cobrar?
Não. As taxas médias divulgadas pelo Banco Central são referências de mercado. Elas ajudam na comparação, mas as condições podem variar conforme operação, cliente, garantias e outros fatores.
Existe limite de juros do cartão de crédito?
Existe uma limitação específica para juros e encargos financeiros do rotativo e do parcelamento da parte não paga da fatura. Desde janeiro de 2024, esses valores não podem superar 100% do principal abrangido pela regra.
Posso negociar uma dívida mesmo que os juros não sejam considerados abusivos?
Sim. Uma negociação não depende de uma decisão reconhecendo juros abusivos. O consumidor pode verificar se o credor oferece uma nova condição e avaliar se o valor proposto faz sentido para sua realidade financeira.
O que fazer se não consigo pagar minhas dívidas sem comprometer despesas básicas?
Evite assumir compromissos que prejudiquem necessidades essenciais. A Lei do Superendividamento criou mecanismos de proteção e tratamento para determinados consumidores nessa situação, e órgãos de defesa do consumidor podem orientar sobre os procedimentos disponíveis.
Entender a dívida vem antes de decidir como pagá-la

Uma dívida cara não é automaticamente uma dívida com juros abusivos. O primeiro passo é conferir o contrato, entender o CET, comparar a taxa com operações semelhantes e descobrir exatamente por que o saldo aumentou.
Se o objetivo for encontrar uma alternativa para regularizar a dívida, você também pode consultar gratuitamente seu CPF na QueroQuitar e verificar se algum dos credores participantes disponibilizou uma proposta de negociação. As condições variam conforme a dívida e o credor, por isso avalie com calma se entrada e parcelas cabem no seu orçamento.
E, para continuar organizando sua vida financeira, acompanhe os conteúdos do blog da QueroQuitar sobre negociação de dívidas, uso consciente do crédito e planejamento do orçamento.
Anúncio
 Whatsapp
