
Bolsa Família aumentou em 2026. Veja o novo valor, quando começa o pagamento e como organizar o orçamento e as dívidas com mais segurança.
Bolsa Família aumentou: como usar o novo valor para organizar as contas e reduzir dívidas
Publicado em: 28/09/2026
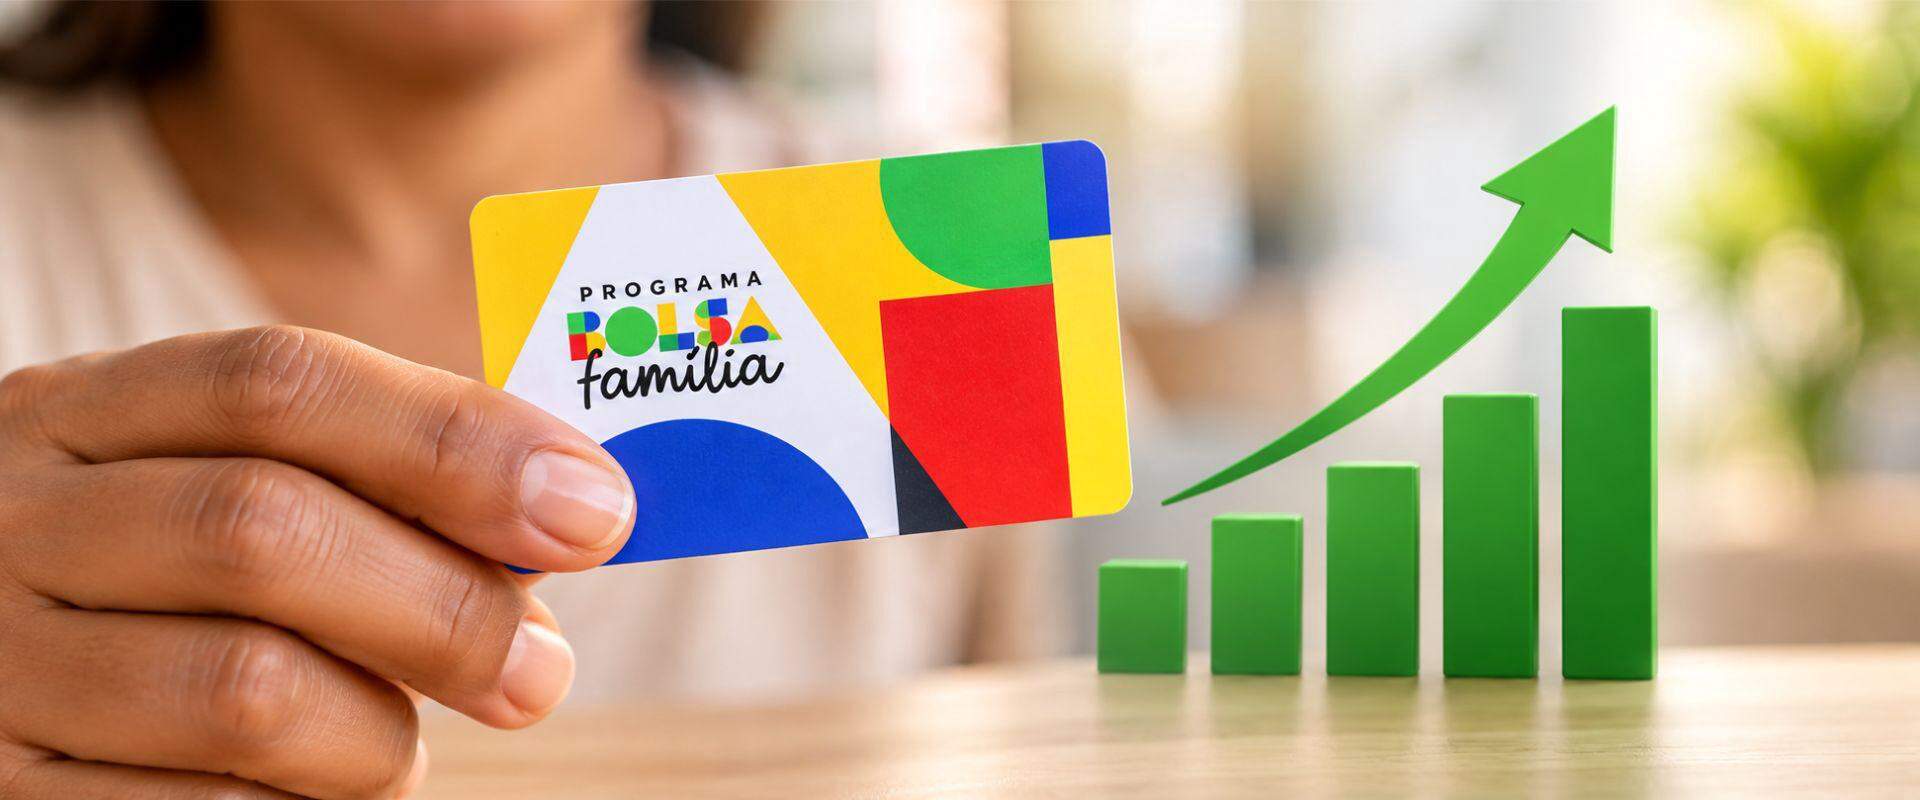
O Bolsa Família aumentou e os novos valores começam a valer na folha de outubro de 2026. O reajuste foi de 15,04%, e o valor mínimo garantido por família passa de R$ 600 para R$ 691. Para uma família que passa exatamente de um valor para o outro, a diferença é de R$ 91 por mês.
Mas receber um valor maior não significa necessariamente ter R$ 91 livres para gastar ou pagar dívidas. O reajuste foi definido com base na variação acumulada do INPC entre março de 2023 e agosto de 2026, buscando recompor parte do poder de compra perdido com a inflação.
Por isso, antes de decidir o que fazer com a diferença, vale olhar para o orçamento como um todo: supermercado, aluguel, conta de luz, água, gás, transporte, medicamentos, despesas das crianças e parcelas que já existem.
A ideia não é dizer onde cada família deve gastar o benefício, mas mostrar como incorporar o novo valor do Bolsa Família ao orçamento sem assumir compromissos que não caibam nos meses seguintes.
Bolsa Família aumentou quanto em 2026?
O reajuste definido para outubro de 2026 é de 15,04%.
Com a atualização, o valor mínimo garantido por família passa de R$ 600 para R$ 691. O Ministério do Desenvolvimento e Assistência Social também estima que o benefício médio passe de aproximadamente R$ 675 para R$ 777.
Os componentes que formam o benefício também foram atualizados.
O Benefício de Renda de Cidadania passa de R$ 142 para R$ 164 por integrante da família.
O Benefício Primeira Infância passa de R$ 150 para R$ 173 por criança elegível.
Já o Benefício Variável Familiar passa de R$ 50 para R$ 58 por integrante que se enquadre nas condições previstas pelo programa.
Os novos valores não se aplicam ao pagamento de setembro. Segundo o Ministério do Desenvolvimento e Assistência Social, a atualização começa na folha de outubro de 2026.
Anúncio
Todas as famílias vão receber R$ 691?
Não.
Os R$ 691 correspondem ao novo valor mínimo garantido por família, mas o valor efetivamente recebido pode variar conforme a composição familiar, os benefícios adicionais e situações específicas previstas pelas regras do programa.
Uma família com crianças pequenas, por exemplo, pode receber adicionais diferentes dos de outra família.
Também existem casos em que o pagamento segue critérios próprios.
Um deles é a Regra de Proteção. Ela permite que determinadas famílias que tiveram aumento de renda continuem temporariamente no programa recebendo 50% do valor do benefício, de acordo com os critérios e prazos aplicáveis a cada situação.
Por isso, uma família enquadrada na Regra de Proteção pode receber um valor abaixo de R$ 691.
Também não se deve confundir o valor mínimo garantido de R$ 691 com o benefício médio estimado de aproximadamente R$ 777.
O primeiro é o piso informado oficialmente para o programa. O segundo é uma estimativa da média paga às famílias considerando diferentes composições e adicionais.
Por que o reajuste não significa necessariamente dinheiro sobrando?
É natural olhar para a diferença entre R$ 600 e R$ 691 e pensar:
“Agora tenho R$ 91 a mais para usar.”
Em termos nominais, essa diferença existe para quem passa exatamente de um valor para o outro. Mas o reajuste de 15,04% foi definido a partir da inflação acumulada medida pelo INPC no período considerado pelo decreto.
Na prática, parte desse aumento pode apenas compensar despesas que ficaram mais caras.
Se supermercado, gás, transporte, medicamentos e outras contas já estão consumindo mais dinheiro do que há alguns anos, o novo valor pode ajudar a recuperar uma parte desse poder de compra.
Por isso, receber mais reais não significa necessariamente ter todo esse valor disponível para novos gastos.
A melhor maneira de saber se existe realmente dinheiro livre é comparar quanto entra no mês com aquilo que a família precisa pagar.
Como decidir o que fazer com o valor maior?
Não existe uma única resposta para todas as famílias.
Para uma casa, parte da diferença pode ajudar a completar o supermercado. Para outra, pode ser mais necessário regularizar uma conta essencial atrasada. Em uma terceira situação, pode haver espaço para guardar uma pequena quantia ou utilizar parte do valor em uma negociação de dívida.
Antes de decidir, tente olhar nesta ordem:
Primeiro, verifique se alimentação, moradia, água, energia, gás, transporte e medicamentos estão cobertos.
Depois, identifique contas essenciais atrasadas ou próximas do vencimento e avalie as consequências de continuar sem pagá-las.
Em seguida, observe dívidas de cartão, empréstimos e outras parcelas, principalmente quando existem juros ou possibilidade de negociação.
Se, depois disso, ainda houver espaço no orçamento, pode fazer sentido separar uma pequena quantia para imprevistos.
Essa não precisa ser uma ordem rígida. O objetivo é evitar que todo o reajuste seja comprometido com uma dívida e, alguns dias depois, falte dinheiro para uma necessidade básica.
Primeiro, proteja as despesas essenciais
Quando o orçamento está apertado, algumas despesas são difíceis de adiar.
Alimentação é um exemplo claro. O mesmo acontece com moradia, água, energia, transporte necessário para trabalhar ou estudar e medicamentos.
Imagine uma família que recebia R$ 600 e passa a receber R$ 691.
Ao revisar as contas, ela percebe que a compra do mês já aumentou cerca de R$ 50 e que também está gastando mais com transporte.
Nesse caso, uma parte dos R$ 91 já está sendo absorvida pelo custo de vida.
Isso não significa que o aumento foi desperdiçado. Significa que o reajuste está ajudando a recompor um orçamento que já havia ficado mais apertado.
A pergunta útil não é apenas:
“Onde posso gastar os R$ 91?”
Mas:
“Depois das despesas necessárias, quanto dessa diferença realmente está disponível?”
E se houver contas atrasadas?
Quando existem várias contas vencidas, nem sempre faz sentido pagar simplesmente aquela que chegou primeiro.
É melhor observar as consequências de cada atraso.
Uma conta essencial pode exigir atenção porque afeta diretamente a rotina da família. Já uma dívida financeira pode estar acumulando juros e também merecer análise.
Antes de escolher, considere:
o impacto daquela conta no dia a dia;
os juros e multas envolvidos;
o valor necessário para regularizar;
a possibilidade de parcelamento ou negociação;
o que acontece caso o atraso continue.
Não existe uma regra universal como “pague sempre o cartão primeiro” ou “quite sempre a conta de luz antes de qualquer outra dívida”.
Cada orçamento tem suas próprias urgências.
Organizar uma dívida não deve significar desorganizar todo o restante do mês.
Vale usar o aumento do Bolsa Família para pagar dívidas?
Pode fazer sentido em algumas situações, mas não deve ser uma decisão automática.
Se as despesas básicas estão cobertas e existe uma dívida que pode ser reorganizada com uma condição compatível com a renda, utilizar parte da diferença pode ajudar.
O problema é comprometer todo o reajuste com uma entrada ou parcela e depois precisar recorrer novamente ao cartão, cheque especial ou outro crédito para pagar supermercado, transporte ou medicamentos.
Nesse caso, uma conta foi reorganizada, mas outro problema pode surgir.
Por isso, se houver uma proposta de negociação, não observe apenas a primeira parcela.
Confira:
quanto será necessário pagar de entrada;
o valor das parcelas seguintes;
por quantos meses elas serão pagas;
quanto da renda continuará disponível para as despesas essenciais.
Uma dívida está mais bem organizada quando a nova parcela continua cabendo no orçamento nos meses seguintes.
Como negociar sem assumir uma parcela que não cabe no orçamento
Se você tem dívidas formais em atraso, pode verificar se existem condições de negociação antes de decidir quanto do orçamento poderá ser destinado a elas.
Na QueroQuitar, a consulta do CPF é gratuita e permite verificar ofertas disponíveis para dívidas de empresas parceiras.
Isso não significa que todas as dívidas aparecerão, que todas as empresas são parceiras ou que haverá uma proposta disponível em todos os casos.
Também é importante separar as duas coisas: o Bolsa Família é um programa do Governo Federal, enquanto a QueroQuitar é uma plataforma privada de negociação de dívidas e educação financeira. A QueroQuitar não concede o benefício, não altera seu valor e não interfere no pagamento do programa.
Se aparecer uma proposta, faça a conta utilizando o orçamento real.
Imagine, por exemplo, que uma família passe a receber R$ 91 a mais.
Depois de revisar o mês, percebe que aproximadamente R$ 40 dessa diferença já são necessários para supermercado e outros R$ 20 para transporte.
Nesse cenário, assumir uma nova prestação de R$ 91 simplesmente porque esse foi o valor do reajuste pode deixar o orçamento apertado novamente.
A diferença no benefício pode contribuir para uma negociação, mas não precisa ser inteiramente comprometida com ela.
E se não sobrar nada do reajuste?
Isso também pode acontecer.
Talvez o aumento do benefício seja totalmente absorvido por alimentação, transporte, medicamentos, gás ou outras despesas que já estavam mais altas.
Nesse caso, não é necessário criar uma nova obrigação apenas porque o benefício aumentou.
O primeiro objetivo é entender se as contas básicas conseguem ser pagas sem gerar novos atrasos.
Se as despesas mensais ainda forem maiores do que a renda disponível, o reajuste pode aliviar parte da pressão, mas talvez seja necessário continuar revendo gastos, parcelas e dívidas separadamente.
Uma pequena melhora no orçamento já pode ser útil mesmo quando não existe uma “sobra” no fim do mês.
Perguntas frequentes sobre o novo valor do Bolsa Família
Quanto aumentou o Bolsa Família em 2026?
O reajuste definido para a folha de outubro de 2026 é de 15,04%. O valor mínimo garantido por família passa de R$ 600 para R$ 691.
Quando começa o pagamento com os novos valores?
Os valores reajustados passam a valer na folha de outubro de 2026. O calendário oficial indica pagamentos entre 19 e 30 de outubro, conforme o final do NIS.
Todo mundo vai receber R$ 691?
Não necessariamente. R$ 691 é o novo valor mínimo garantido informado para o programa, mas o pagamento pode variar conforme a composição familiar e regras específicas. Famílias enquadradas na Regra de Proteção recebem 50% do valor do benefício enquanto permanecem nessa condição, seguindo os critérios e prazos aplicáveis a cada situação.
Os benefícios adicionais também aumentaram?
Sim. O Benefício de Renda de Cidadania passa para R$ 164 por integrante, o Benefício Primeira Infância passa para R$ 173 por criança elegível e o Benefício Variável Familiar passa para R$ 58 por integrante elegível.
Vale usar o reajuste do Bolsa Família para pagar dívidas?
Pode fazer sentido quando as despesas essenciais estão cobertas e a negociação cabe no orçamento dos próximos meses. O reajuste não precisa ser destinado obrigatoriamente ao pagamento de dívidas.
Conclusão

O Bolsa Família aumentou em 2026, com reajuste de 15,04% e novo valor mínimo garantido de R$ 691 a partir da folha de outubro. O valor efetivamente recebido, porém, pode variar conforme a composição familiar e regras específicas do programa, como a Regra de Proteção.
Para quem passa de R$ 600 para R$ 691, a diferença nominal é de R$ 91. Mas isso não significa automaticamente R$ 91 livres para uma nova despesa ou parcela. Como o reajuste está ligado à inflação acumulada, parte desse valor pode simplesmente ajudar a compensar o aumento do custo de vida.
Antes de direcionar a diferença para uma dívida, observe alimentação, moradia, energia, transporte, medicamentos e outras necessidades. Se houver espaço para negociar, escolha uma condição que continue cabendo no orçamento também nos próximos meses.
Quer aprender mais sobre organização financeira, benefícios, dívidas e formas de cuidar melhor do orçamento? Continue no blog da QueroQuitar e confira outros conteúdos para tomar decisões financeiras mais conscientes.
Anúncio
 Whatsapp
