
Saiba como regularizar dívidas, negociar descontos, comparar parcelas e entender quando o nome sai da negativação. Veja cuidados antes de pagar.
Regularização de dívidas: como negociar e colocar as contas em dia
Publicado em: 21/10/2026
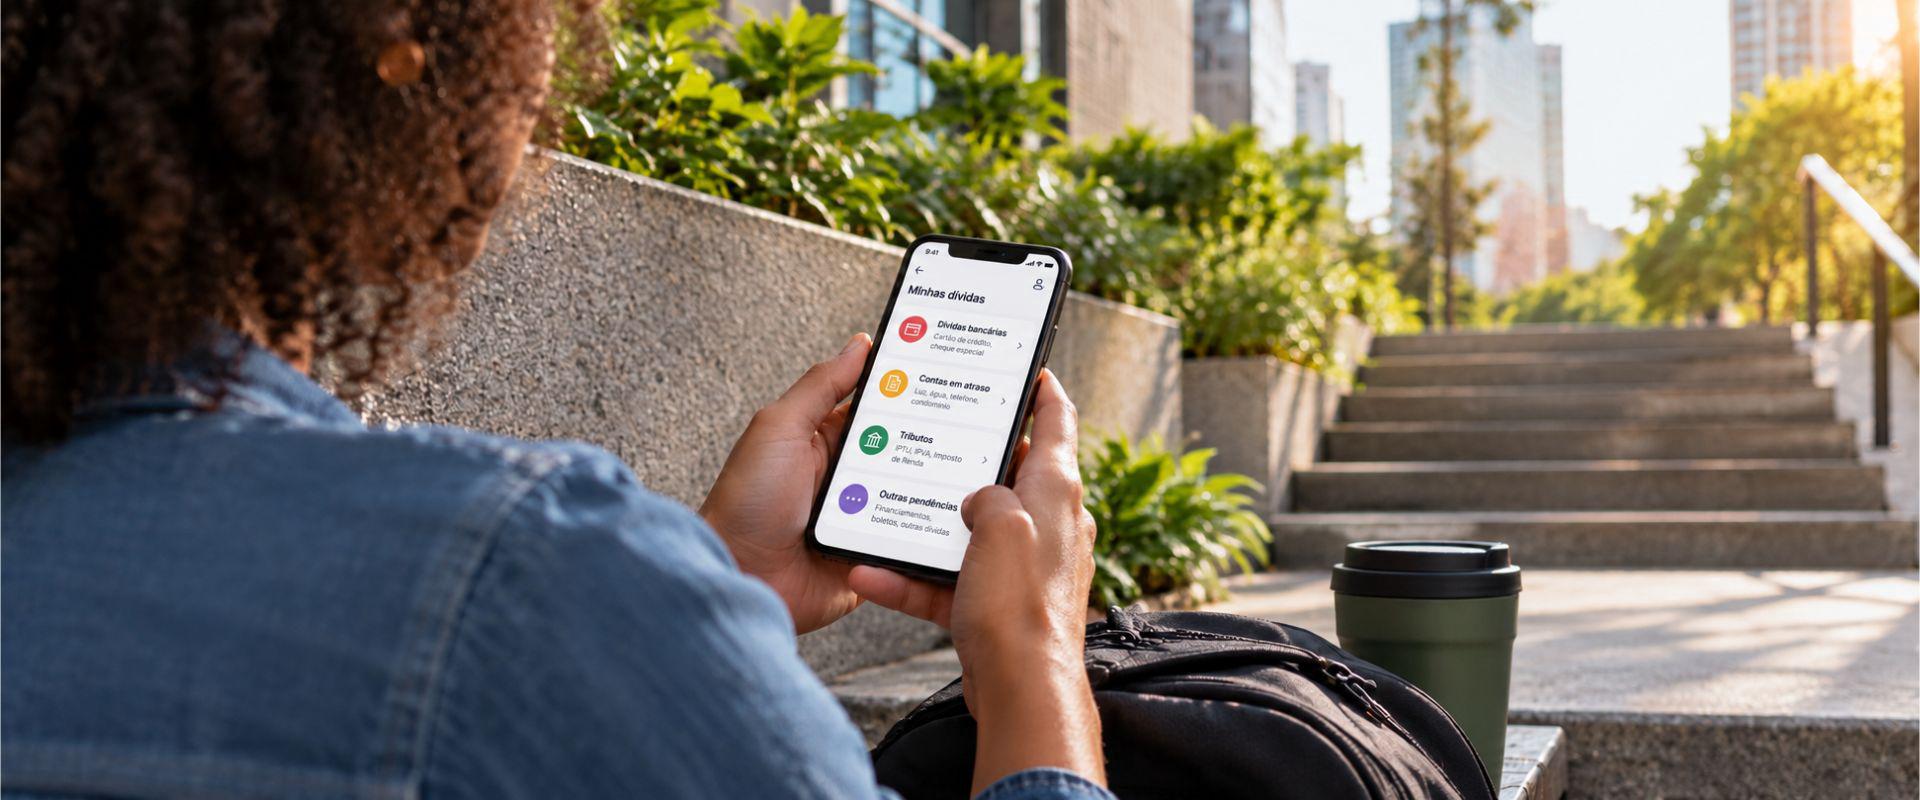
Quando uma conta atrasa, o valor pode aumentar com juros e multas. Enquanto isso, outras despesas continuam chegando e fica difícil decidir o que pagar primeiro.
Se você está nessa situação, regularizar as dívidas pode ajudar a organizar o que está pendente e encontrar uma forma de pagamento que caiba no seu orçamento.
Mas atenção: regularizar uma dívida não é simplesmente aceitar a primeira proposta para limpar o nome. Antes de fechar um acordo, é importante saber quanto você deve, conferir as condições oferecidas e avaliar se conseguirá cumprir os pagamentos.
Neste artigo, você vai entender como funciona a regularização de dívidas, onde negociar, quais cuidados tomar e o que acontece depois do pagamento.
O que é regularização de dívidas?
Regularização de dívidas é o processo de resolver contas e pagamentos pendentes. Isso pode ser feito pagando o valor devido, negociando novas condições com a empresa responsável ou corrigindo uma cobrança que esteja errada.
Existem diferentes maneiras de regularizar uma dívida:
Pagamento à vista: você paga o valor combinado de uma só vez.
Renegociação: você conversa com a empresa responsável pela cobrança, chamada de credor, para tentar conseguir novas condições de pagamento.
Parcelamento: o valor negociado é dividido em prestações, conforme as condições do acordo.
Contestação de cobrança indevida: quando a dívida não é sua ou existe algum erro, você pode pedir a verificação e a correção da cobrança.
Uma diferença importante é que negociar uma dívida não significa que ela já foi quitada.
Se você fecha um acordo para pagar em seis parcelas, por exemplo, ainda precisa cumprir os pagamentos. A quitação acontece quando todas as condições exigidas para encerrar aquela dívida forem atendidas.
Por isso, antes de aceitar uma proposta, confira o que será necessário pagar e quando a empresa considerará a dívida quitada.
Anúncio
Por que regularizar uma dívida pode fazer diferença?
Uma dívida atrasada pode ficar mais cara com o passar do tempo. Isso acontece porque, dependendo do contrato, podem ser cobrados juros, multas e outros valores relacionados ao atraso.
Além disso, a empresa pode registrar a pendência em órgãos de proteção ao crédito, como SPC Brasil e Serasa. Esse registro é conhecido como negativação e pode dificultar a contratação de determinados produtos financeiros e compras a prazo.
Regularizar uma dívida pode ajudar a resolver essas pendências e organizar melhor os próximos pagamentos.
Imagine que você tenha uma conta de loja, uma fatura de cartão e um empréstimo atrasados. Sem saber exatamente quanto deve em cada um, fica difícil escolher por onde começar.
Quando você reúne os valores e consulta as possibilidades de negociação, consegue enxergar melhor a situação e decidir quais acordos fazem sentido para o seu orçamento.
Isso não significa que todas as dívidas terão desconto ou que o banco voltará a oferecer cartão ou empréstimo automaticamente.
A regularização pode resolver uma pendência, mas a liberação de novos produtos financeiros depende das regras e da análise de cada instituição.
Como regularizar dívidas em 6 passos
Você não precisa resolver todas as contas atrasadas no mesmo dia. O primeiro passo é entender sua situação e descobrir o que pode ser feito.
1. Descubra quais dívidas estão em aberto
Comece fazendo uma lista das contas que você sabe que estão atrasadas.
Confira o nome da empresa responsável, o valor atualizado e a data de vencimento. Se possível, consulte também os juros e as multas que foram cobrados.
Essas informações podem ser encontradas nos canais oficiais das empresas e em serviços de consulta de dívidas.
Quando a pendência envolver bancos ou financeiras, também é possível utilizar o Registrato do Banco Central.
Nesse sistema, o Relatório de Empréstimos e Financiamentos (SCR) permite consultar informações sobre empréstimos, financiamentos e outros compromissos informados pelas instituições financeiras.
É importante saber que o relatório não mostra todas as dívidas existentes e não funciona como uma lista de nomes negativados.
Encontrou uma dívida que não reconhece? Antes de pagar ou negociar, procure saber de onde veio a cobrança. Pode haver um erro, uma contratação antiga que você não lembra ou até uma fraude.
2. Organize as contas e veja quais são mais urgentes
Depois de identificar as pendências, anote:
Nome da empresa para a qual você deve.
Valor atualizado da dívida.
Tempo de atraso.
Juros e multas cobrados, quando houver.
Possibilidades de negociação.
Consequências do atraso, como cobrança, negativação ou risco de interrupção de um serviço.
Essa lista pode ser feita em um caderno, no celular ou da maneira que for mais fácil para você.
Nem sempre a maior dívida é a primeira que precisa ser resolvida.
Uma conta de serviço essencial, por exemplo, pode exigir atenção imediata quando existe risco de suspensão do fornecimento, respeitadas as regras aplicáveis.
Antes de decidir, considere o que é necessário para manter as despesas básicas da sua casa e quais atrasos podem trazer consequências mais urgentes.
3. Calcule quanto você consegue pagar por mês
Antes de fechar um acordo, faça uma conta simples: veja quanto dinheiro entra no mês e desconte os gastos que você já precisa pagar.
Considere alimentação, moradia, água, energia, transporte, saúde e outras despesas importantes para sua família.
Depois, desconte também as parcelas que já estão comprometidas.
Veja um exemplo:
Uma pessoa recebe R$ 2.800 por mês, tem R$ 2.200 de despesas essenciais e paga R$ 350 em outras prestações.
Nesse caso, sobram R$ 250.
Parece que seria possível assumir um acordo de R$ 250 por mês, certo?
O problema é que não sobraria nada para um remédio inesperado, um conserto ou outra despesa que aparecesse durante o mês.
Por isso, o ideal é procurar uma parcela que caiba no orçamento sem usar todo o dinheiro disponível, sempre que essa margem for possível.
Se não sobrar dinheiro suficiente, não é preciso aceitar uma proposta que você já sabe que terá dificuldade para pagar.
4. Consulte as opções de negociação
Com as contas organizadas, procure a empresa responsável pela dívida ou uma plataforma autorizada para consultar as condições disponíveis.
Dependendo da pendência, você poderá encontrar propostas com:
desconto para pagamento à vista;
parcelamento;
entrada e parcelas mensais;
novos prazos para pagamento.
Essas condições variam de acordo com a empresa, o contrato e a situação da dívida.
Não existe um desconto garantido para todas as pessoas.
Também vale conferir se a empresa oferece diferentes opções de vencimento, especialmente quando você recebe sua renda em uma data específica do mês.
O importante é comparar as condições antes de assumir um novo compromisso.
5. Compare o valor total antes de aceitar um acordo
Nem sempre a proposta com a menor parcela será a mais barata. Da mesma forma, o maior desconto não significa que o pagamento à vista será a melhor escolha para o seu momento.
Imagine uma dívida de R$ 1.200, com duas propostas de negociação.
Opção A: pagamento à vista
Você paga R$ 900 de uma só vez para quitar a dívida nas condições oferecidas.
Opção B: pagamento parcelado
Você paga uma entrada de R$ 150 e mais seis parcelas de R$ 140.
Nesse caso, o valor total será de R$ 990.
A primeira opção custa R$ 90 a menos. Mas, se usar R$ 900 de uma vez deixar você sem dinheiro para alimentação, aluguel ou outras necessidades, talvez ela não seja a melhor alternativa.
O parcelamento permite distribuir o pagamento ao longo dos meses, embora o total seja maior nesse exemplo.
Antes de aceitar, confira:
Quanto será pago ao todo?
Existe entrada?
Qual é o valor de cada parcela?
Em quais datas os pagamentos vencem?
O que acontece se alguma parcela atrasar?
Quando a empresa considerará a dívida quitada?
A melhor proposta é aquela que tem condições claras e que você consegue cumprir sem prejudicar as despesas essenciais.
6. Guarde os comprovantes e acompanhe os pagamentos
Depois de fechar o acordo, guarde uma cópia das condições aceitas.
Se houver parcelamento, acompanhe os vencimentos até terminar de pagar. Você pode anotar as datas em um calendário ou utilizar lembretes, se preferir.
Guarde também os comprovantes de cada pagamento.
Quando concluir o acordo, confira se a dívida foi considerada quitada e solicite um comprovante, caso ele não tenha sido disponibilizado.
Esses documentos são importantes caso apareça uma cobrança que você já pagou ou alguma informação errada sobre a negociação.
Onde negociar e regularizar suas dívidas?
Existem diferentes caminhos para buscar um acordo. A melhor opção depende da empresa para a qual você deve e do tipo de conta atrasada.
Diretamente com a empresa responsável
Bancos, financeiras, lojas e empresas prestadoras de serviços podem oferecer canais próprios de negociação.
Você pode procurar o site oficial, o aplicativo ou os canais de atendimento informados pela empresa.
Antes de pagar, confirme o valor atualizado e as condições do acordo.
Pela QueroQuitar
A QueroQuitar é uma plataforma digital de negociação de dívidas que reúne ofertas disponibilizadas por empresas parceiras.
Para verificar se existe uma proposta disponível, você pode acessar o site oficial da QueroQuitar e informar os dados solicitados na consulta.
Quando houver uma dívida cadastrada por um parceiro e uma oferta disponível, você poderá conferir as condições apresentadas antes de decidir se deseja negociar.
É importante lembrar que:
Nem todas as dívidas aparecem na plataforma.
As propostas dependem das condições oferecidas pelos credores parceiros.
Descontos e parcelamentos podem variar de pessoa para pessoa.
Consultar uma dívida não obriga você a fechar um acordo.
Antes de confirmar qualquer negociação, compare os valores e escolha somente uma condição que faça sentido para seu orçamento.
E as dívidas com o governo?
Dívidas relacionadas a impostos, obrigações de empresas e outros débitos públicos podem seguir procedimentos diferentes.
Dependendo do caso, a consulta precisa ser realizada em órgãos como a Receita Federal ou a Procuradoria-Geral da Fazenda Nacional (PGFN).
Por exemplo, algumas dívidas inscritas na Dívida Ativa da União podem ser consultadas e negociadas pelo portal Regularize, conforme as regras aplicáveis.
Esses débitos não devem ser confundidos com dívidas de consumo, como cartão de crédito, empréstimos e contas de lojas.
Se você não sabe qual é o tipo da sua dívida, confirme essa informação antes de pagar.
Depois de regularizar a dívida, o nome fica limpo?
Depende de como a dívida foi regularizada e da existência de outras restrições no seu CPF.
É importante separar três situações: fazer um acordo, realizar o pagamento e ter a negativação retirada.
Qual é o prazo para retirar a negativação?
Quando uma dívida negativada é paga integralmente, o credor tem até cinco dias úteis, contados do pagamento integral e efetivo, para providenciar a exclusão daquele registro no cadastro de inadimplentes.
Essa regra está prevista na Súmula 548 do Superior Tribunal de Justiça (STJ).
Nos acordos parcelados, a situação exige atenção.
Dependendo das condições da renegociação e das regras aplicáveis, a retirada da restrição pode ocorrer antes da última parcela. Por isso, não presuma que o simples fechamento do acordo resolverá imediatamente a negativação.
Antes de aceitar a proposta, pergunte à empresa:
A restrição será retirada depois de qual pagamento?
Qual é o prazo informado para a atualização?
O que acontece se houver atraso em uma parcela do acordo?
Também vale lembrar que a retirada de uma dívida do cadastro não elimina outras negativações que possam existir no mesmo CPF.
O que fazer se a dívida continuar negativada depois do pagamento?
Primeiro, confira se o pagamento foi processado e se o prazo aplicável já terminou.
Se a dívida deveria ter sido retirada do cadastro, entre em contato com a empresa responsável e apresente o comprovante de pagamento.
Anote o número do protocolo e guarde a resposta.
Se a situação não for resolvida, você pode procurar o Procon ou registrar uma reclamação no Consumidor.gov.br, desde que a empresa participe da plataforma.
E se a dívida continuar aparecendo no Registrato?
O Registrato do Banco Central funciona de maneira diferente dos cadastros de inadimplentes.
No caso do Relatório de Empréstimos e Financiamentos (SCR), os bancos enviam informações periodicamente, e a atualização não acontece imediatamente após o pagamento.
Em geral, o pagamento aparece na data-base correspondente, disponível para consulta no mês seguinte. As informações de meses anteriores podem permanecer no histórico.
Portanto, encontrar uma dívida em um relatório antigo do SCR não significa, por si só, que ela continua em aberto ou que seu CPF está negativado.
Dívida com mais de cinco anos ainda precisa ser paga?
Essa é uma dúvida comum de quem encontra uma cobrança antiga.
O Código de Defesa do Consumidor, no artigo 43, determina que informações negativas não podem permanecer nos cadastros de consumidores por período superior a cinco anos.
Mas isso não significa que toda dívida deixa de existir automaticamente depois desse prazo.
Existem três questões diferentes:
Negativação: é o registro de uma dívida em atraso nos órgãos de proteção ao crédito. Esse registro tem limite legal de permanência.
Existência da dívida: o fim do prazo de negativação não significa, necessariamente, que a obrigação deixou de existir.
Prescrição: é a perda da possibilidade de exigir judicialmente determinado direito em razão do passar do tempo, observadas as regras e as circunstâncias do caso.
Nem todas as dívidas seguem o mesmo prazo de prescrição, e as consequências jurídicas podem variar.
Por isso, se você recebeu uma cobrança muito antiga, confira a data de vencimento, a origem da dívida e a situação do contrato.
Antes de reconhecer ou renegociar uma dívida antiga sobre a qual tenha dúvidas, procure orientação no Procon, na Defensoria Pública ou com um profissional habilitado.
Assim, você poderá entender quais direitos e obrigações se aplicam à sua situação.
Como evitar golpes ao negociar dívidas
Mensagens oferecendo grandes descontos podem chamar a atenção de quem está com contas atrasadas. Mas é importante conferir se a proposta realmente veio da empresa responsável.
Golpistas podem utilizar nomes, logotipos e informações de empresas conhecidas para enviar cobranças falsas.
Antes de pagar um boleto ou fazer um Pix:
Entre no site ou aplicativo oficial da empresa.
Confirme se a proposta realmente existe.
Confira o nome de quem receberá o pagamento.
Desconfie de mensagens que pressionam você a pagar imediatamente.
Nunca compartilhe senhas ou códigos de verificação.
Guarde os comprovantes e as mensagens relacionadas ao acordo.
Um desconto alto, por si só, não significa que a oferta seja falsa. Mas também não comprova que ela é verdadeira.
Se houver dúvida sobre o canal de pagamento, procure diretamente a empresa e confirme as informações antes de transferir o dinheiro.
E quando não sobra dinheiro para negociar?
Nem sempre existe dinheiro disponível para pagar uma dívida, mesmo quando a proposta tem desconto ou parcelas pequenas.
Se o orçamento já está comprometido com alimentação, moradia, transporte e outras necessidades, assumir mais uma prestação pode piorar a situação.
Nesse caso, o primeiro cuidado é entender quais despesas são indispensáveis e buscar orientação antes de aceitar um acordo difícil de cumprir.
Quando a situação pode ser de superendividamento?
O superendividamento pode ocorrer quando uma pessoa, agindo de boa-fé, não consegue pagar suas dívidas de consumo sem comprometer o dinheiro necessário para sua subsistência.
A Lei nº 14.181/2021, conhecida como Lei do Superendividamento, criou mecanismos para prevenir e tratar essas situações.
Dependendo do caso, a legislação permite buscar uma reorganização de determinadas dívidas, inclusive com tentativas de acordo envolvendo credores.
Isso não significa perdão automático das dívidas. Também existem obrigações que não entram nos procedimentos previstos na lei.
Se você está nessa situação, procure orientação no Procon, na Defensoria Pública ou em serviços especializados de atendimento ao consumidor.
A ideia é buscar uma solução que considere suas dívidas sem deixar de lado as necessidades básicas.
Perguntas frequentes sobre regularização de dívidas
Posso regularizar uma dívida sem pagar tudo à vista?
Sim. Muitas empresas disponibilizam opções de parcelamento, dependendo das condições de negociação. Antes de aceitar, confira a entrada, o valor das parcelas e o total que será pago.
Toda dívida pode ter desconto?
Não. O desconto depende da empresa responsável, do tipo de dívida e da proposta disponível. Algumas negociações oferecem redução do valor; outras podem disponibilizar apenas novos prazos ou parcelamento.
Meu score aumenta depois de quitar uma dívida?
Não necessariamente. Quitar uma dívida pode contribuir para melhorar seu histórico financeiro, mas não existe garantia de aumento imediato do score.
O score é uma pontuação utilizada na análise de crédito e considera diferentes informações, dependendo da empresa que realiza o cálculo.
Para entender melhor, leia também o artigo da QueroQuitar sobre o que aumenta ou diminui o score de crédito.
Posso negociar uma dívida que não reconheço?
Antes de fazer qualquer acordo, procure saber de onde veio a cobrança.
Peça informações sobre o contrato, o valor e a empresa responsável. Se a dívida não for sua, registre a contestação e solicite a correção.
Você também pode consultar o artigo Dívida que não reconheço no CPF: o que fazer e quando cabe indenização, publicado no blog da QueroQuitar.
Regularizar dívidas começa com um acordo que cabe no seu bolso

Colocar as contas em dia nem sempre acontece de uma vez. Muitas vezes, o primeiro avanço é descobrir quanto você deve, separar as contas mais urgentes e entender quais pagamentos consegue assumir.
Antes de fechar uma negociação, confira o valor total, os vencimentos e o que acontece se alguma parcela atrasar. Um desconto pode ser interessante, mas não vale comprometer o dinheiro destinado às necessidades básicas.
Se houver uma proposta adequada à sua situação, acompanhe os pagamentos e guarde os comprovantes até a quitação.
E, se quiser continuar aprendendo a organizar seu dinheiro, entender seus direitos e encontrar maneiras de lidar com as contas atrasadas, acesse o blog da QueroQuitar. Lá você encontra outros conteúdos que podem ajudar a tomar decisões financeiras com mais informação e segurança.
Anúncio
 Whatsapp
